SBI新生銀行がハイパー預金口座開設で最大5.2万円のキャンペーン、「ドコモの銀行」からの乗り換え狙う
ハイパー預金口座開設キャンペーン
SBI新生銀行が、大型のキャンペーンを開始している。
SBI証券と連動する「SBIハイパー預金」口座を作ると、残高に応じて現金プレゼント。
SBI新生銀行へのお引越しで最大52,000円プレゼントキャンペーン
SBIハイパー預金の残高と、プレゼント金額の対応は以下。
※2026年9月30日(水)23:59時点の残高
| SBIハイパー預金残高 | 現金プレゼント |
|---|---|
| 30万円以上 | 2,000円 |
| 50万円以上 | 5,000円 |
| 100万円以上 | 10,000円 |
| 300万円以上 | 20,000円 |
| 1,000万円以上 | 50,000円 |
SBIハイパー預金は、SBI証券の買付余力として使える。
SBI証券の口座に現金がなくても、SBI新生銀行のハイパー預金の分を余力として株を買える形。
ハイパー預金は、円普通預金とは別口座の扱いで、手続き無料の「振替」で資金を移動できる。
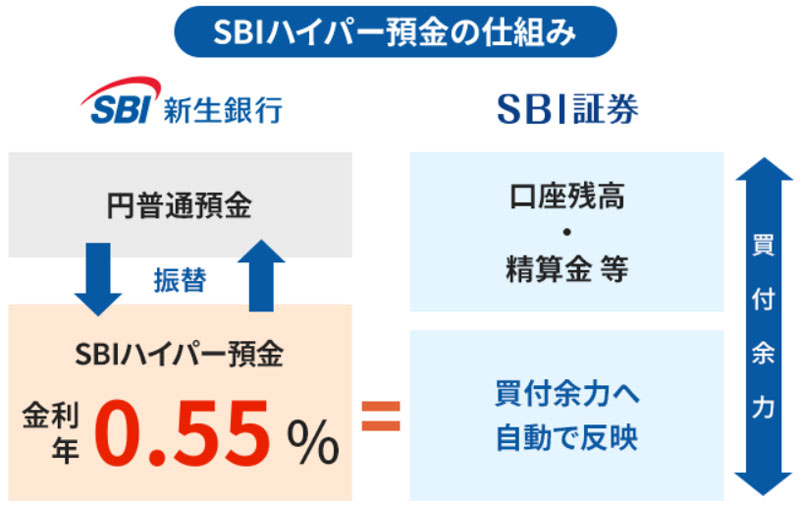
また、ハイパー預金の方は、円普通預金より金利が高い。
なので現金を寝かせるなら、普通預金じゃなくて、ハイパー預金に寄せた方がいい。
ただしハイパー預金は口座引落の対象にならなかったり、ATMから下ろせないので、あくまで余ってる現金の範囲に限る。
2026年9月30日(水)23:59時点の残高でプレゼント金額が決まるので、一時的にハイパー預金に入れとくだけでもOK。
さらに第2弾キャンペーンとして、「定額自動振込」または「振込予約」を1回(1万円以上)することで、2,000円がもらえる。
かなりイージーですね。
「ドコモの銀行」からの乗り換え
もともとSBI証券とスウィープ連携可能なのは、SBIネット銀行のみだった。
しかし、そのSBIネット銀行はドコモに買収され、「ドコモの銀行」に。
SBIグループからは抜けた形だが、SBI証券とのスウィープ機能である「ハイブリッド預金」は継続中。
一方、SBIグループの銀行である「SBI新生銀行」は、2025年にSBI証券とのスウィープ機能「SBIハイパー預金」を開始。
SBI証券とスウィープ連携設定できるのは1つの銀行口座のみなので、本件のようなキャンペーンで乗り換えを狙っている模様。
キャンペーン・ページ中でも、「SBI新生銀行」と「ドコモの銀行」の比較がなされている。
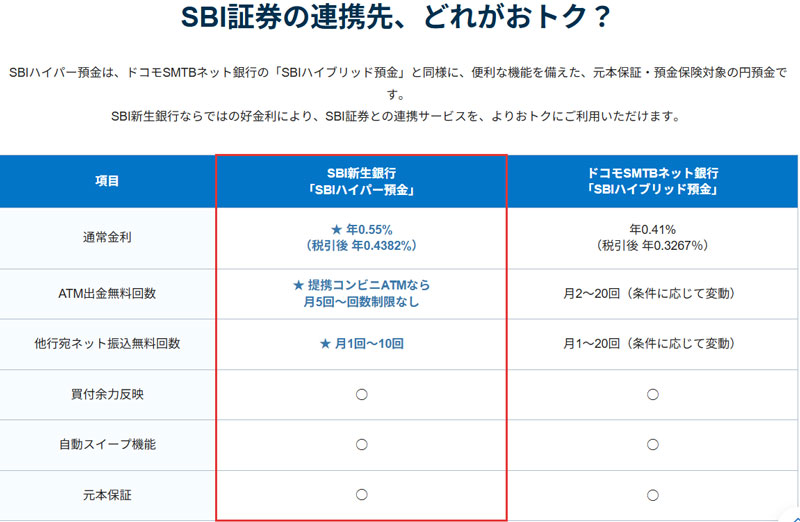
この表によると、SBI新生銀行の方が金利が高かったり、ATM無料回数が多い。
ただ、「ドコモの銀行」はdポイント経済圏にあり、色んなシーンでdポイントが貯まる。
ちなみに、2026年8月20日から「ドコモの銀行」でのdポイント連携が開始。
貯まっていたスマプロポイントを、dポイントに交換もできるようになっていた。
SBI新生銀行の方は、ポイント制度はない。
「ポイント還元」みたいな観点では、「ドコモの銀行」の方が優位だと思います。
マネーフローの観点
個人的には、「ドコモの銀行」(旧SBIネット銀行)を落ち穂拾いのハブにしていた。
SBI証券とのスウィープ連携もしている。
銀行の定額自動振込と定額自動入金でポイントを自動獲得するマネーフロー(2025年版)
ただ、2026年5月の制度改定で、無料の振込回数を増やすのが結構難しくなったんだな。
昔は簡単に毎月10回の振込無料に到達できたが、今だと残高100万円をクリアしないと同じ無料回数にならない。
住信SBIネット銀行が「スマートプログラム」改定で難易度アップ(2026年5月予定)
一方のSBI新生銀行は、ハイパー預金口座を開設済みなら、ずっと「ダイヤモンド」ステータスを維持できる。
ダイヤモンドなら、振込無料は毎月10回までOK。
SBI新生銀行 – ステップアッププログラム
ということで、マネーフローのハブをSBI新生銀行にうつすか、検討中。
どうしようかな。。。
ほい。
そんな感じ。

いつも気になっていたんですが、貯金と預金の用語が混乱していませんか?
それはさておき、過去新生銀行側のハイパー預金に移そうと思っても、SBI証券側のログイン後トップ画面のお知らせだったかが未読だと出来ないとあったので、ずっと放置でした。あんな意味の無いお知らせを毎回読む気など無いので諦めでしたけど、まだその条件残ってますかね?
帰国したら調べてみますけど、ドコモ銀行のメリットも無いし(ポイ活興味ないので加入していません)、条件解除されていたら考えようかな。でも現金2万円もらっても美味しくないし・・(ANA2万マイルなら飛びつきますが・・笑)
>貯金と預金の用語が混乱していませんか?
どういうつもりでこのレス書いたんですか?
どれだけ想像を膨らませても理解できないのですが。
どもども。
あらら。よく間違えるというか、頭の中で「ちょきん」でいっちゃうんですよね。
あとでなおしておきます。
証券会社でログイン時に読まされるお知らせは、どこの会社も大抵スキップはできるんじゃないかと思います。
自分の場合、重要度が高いお知らせを放置すると、その証券口座のマネーフォワード連携がエラーになっちゃうので、こまめにポチポチしてますが。
ひと様のブログに来て、
・無礼な用語指摘
・海外アピール
・金持ちアピール
ご本人は気づいてないかもしれませんが、自分がヤバイのを認識すべきでしょう。
ひと様のブログに来て、ひと様のコメントにケチをつける暇な奴だ。
自分がヤバイのを認識すべきでしょう。
ケチというか、批判されるようなコメント書くからでしょ。
言い返したつもりだろうけど側から見ると支離滅裂だよ。最初のコメントと同じで。
ひと様のブログに来て、
・無礼な用語指摘
・金持ちアピール
・超長文
ご本人は気づいてないかもしれませんが、自分がヤバイのを認識すべきでしょう。
いつも面白い記事ありがとうございます。
SBI(証券)には確か即時入金サービスというのが新生の間ではあってSBI側で入金を依頼すると瞬時の証券口座に反映されるというものです。ただこれは株式等購入するために入金するものなので、その日終了とともに設定によってはまた銀行口座に戻ってしまうんですよね(戻さない設定もある)。
これ最初知らなくて次の日使おうと思ったら何故かお金がない?ってなって焦ったことがあります。
新生のハイパー預金はちょっとだけ気になっていたのですがSBIにしても新生にしてもサービスがやや複雑でちょっと敬遠してました。
特にカード積立は結構面倒で
カード登録
ポイント自動使用するかしないか
カード使って投信の積立設定
と行った上で
積立のコースを1ヶ月前に確定させて、購入後そのまた1ヶ月後にVポイントがつくという仕様です。あとはカードの積立がSMBCオリーブなのでSMBC銀行口座ももちろん必要です。ここで100万円修行した時にたまたまSMBCを作っておいたのでそれが利用できましたがなかなか自分にはハードル高かったです。
楽天のようにカード、銀行、証券が全て一緒だとわかりやすくていいです。
こちらのハイパー預金は設定して9月30日にお金をおけばいいだけなら簡単なのでこれはやらねばと思いました。
上の氏は「預金と貯金の違いを知ってる違いを知る男(女)」なんだと思いますが、貯金て言葉はお金を蓄えるっていう普遍的な意味も包含している(貯金箱のような名詞もあります)ので特に間違いとは思わないです。しかし中高年男性にありがちな言わずにおれない性格ならば指摘するなら最後まで指摘した方が良かったかもしれません。おそらくですが初期の頃のSavingとDepositの意味を明確に区別するために作った用語なんだと思います。原義的には利息がついてお金が貯まっていく口座はSavingsに近いんで銀行口座によっては本来は貯金が正しいのかもしれません。
ひと様のブログに来て、
・無礼な用語指摘
・金持ちアピール
・超長文
ご本人は気づいてないかもしれませんが、自分がヤバイのを認識すべきでしょう。
どもども。
「SBI新生コネクト」というやつですね。初めて知りました。
ただSBI新生コネクトは2026年10月に終了で、ハイパー預金に移行のようですが。
最近は自分もSMBCオリーブの方をチロチロ見ていて、今は全くオリーブ口座を使ってないですが、もう少し入れて使いこなそうか検討中です。
オリーブ、新生、ドコモ銀行、、、最近は各銀行のサービスが動いてるので、フォーメーションを変えようか迷ってるんですが、自分はSFC300万円問題(クレカとその引落口座)に結構ひっぱられるので、9月末まで銀行どうしよ問題も据え置きかなと思ってますが。。。
だんだん考えるのが面倒になってきました。
顔真っ赤の似たようなレスは、最初のコメントの人だよね?
本当にヤバい人で笑えるんだが
ま、リアルで頑張れ
旧住信で住宅ローン組んじゃったのでしばらくはドコモ銀行をハブに使い続ける予定です。
新生銀行時代に作った口座は休眠口座になっていそう…
どもども。
最近の銀行は、放っておくと口座維持手数料とかかかるので、注意ですね。
SBI新生銀行は、そういう制度はないようですが。
最近セブン銀行からメールがきて、「2年間取引がないので、もうすぐ1320円の口座維持手数料がかかります、取引があれば発生しません」のメールがきました。
自分はマネーフローの一環で使ってない銀行にも(ポイント付与なくとも)小額を散らせたりしてたんですが、セブン銀行は忘れてて、盲点でした。。。
こんにちは。
最近は年会費無料のクレジットカードでも、1年間1度も利用しないと、手数料を請求されますよね。
ずっと昔に作って年会費無料だからと放っておいたカードで、銀行口座を見たら手数料が引かれていてビックリ。
当然、事前にお知らせは来ていたと思うのですが、それもきっと放置しておいたのでしょう。愚かな自分に腹が立ちましたが、仕方ありません。慌ててカードを解約しました。
どもども。
クレカも困りものですね。
自分は「年1で使わないと年会費が発生するクレカ」をリストアップして、カレンダーで定期タスク(年イチ)にしてます。
年に1回、アマギフを100円だけ買うという。。。
使わないクレカにそんなことして、意味があるのか?とたまに思います(笑)
地銀(給与口座)スタートなので、SBI新生銀行にも自動化に欠かせない定額自動入金の機能があるとよいのですが。。
どもども。
SBI新生は、自動入金がないのが、ちと痛いですね。
ただ、SBIネット銀行にあってSBI新生にないものは、そのうち機能追加しそうな気もしますが。
SBIネット銀行がハイスペすぎましたね。