三菱UFJ「エムット Excellent Club」と三井住友「Olive Infinite」のクレカ比較
「エムット Excellent Club」と「Olive Infinite」
2026年5月に、三井住友銀行が「Olive Infinite」を開始した。
5,000万円以上を持ってる人向けの銀行サービスとクレカ発行。
一方で2026年8月に、三菱UFJ銀行も「エムット Excellent Club」でクレカの発表あり。
こちらは最低1,000万円以上を持ってる人向けの銀行サービスとクレカ発行となる。
「エムット Excellent Club」のスタートは2027年3月、クレカは2027年度上期を予定。
いずれも、資産条件を達成していればクレカを年会費は無料。
クレカの年会費無料条件(≒資産条件)やスペックについて比較したく。
それでは早速、レッツらゴー!!
| 比較項目 | Olive Infinite | エムット Excellent Club |
|---|---|---|
| カード | Oliveフレキシブルペイ Visa Infinite | エムット Excellent Club カード プラチナ アメックス |
| 入会条件 | 申込(インビ不要) ※クレジット審査落ちはデビットのみ | 「エムット Excellent Club」会員限定 (招待・申込) |
| 基本の年会費 | 99,000円(無料化条件あり) ※家族カードは無料 | 「エムット Excellent Club」会員は無料 (本人・家族カードとも) |
| 年会費無料の 資産条件 | 「資産運用特典」を達成すれば無料 ・以下3条件をすべてクリア (1) 三井住友の円普通預金:500万円以上 (2) SBI証券の資産残高:500万円以上 (3) 両口座の合計:5,000万円以上 ※2年目以降は年間100万円の決済も必要 | 「エムット Excellent Club」会員 ・以下の条件をいずれか達成 (a) 資産運用残高:1,000万円以上 (b) 金融資産残高:3,000万円以上 |
| 退会規準 | なし ※資産条件未達は年会費9.9万円 | ・下記の両方を未達で退会 (a) 資産運用500万円未満 (b) 金融資産3,000万円未満 |
| 資産条件の対象商品 | 三井住友銀行:円普通預金のみ SBI証券:資産残高全体 ※銀行側は定期貯金や外貨も不可 | 三菱UFJ銀行:各種商品 (現預金/投資信託/国債/外貨/生命保険/etc) ※将来的には信託銀行、モル・スタ証券、 eスマート証券、ウェルスナビ等との グループ合算判定へ順次移行予定 |
| 引落口座 | 三井住友銀行 | 三菱UFJ銀行 |
| 還元率 | 1.0% ※Vポイント | 0.5%?~(資産3,000万以上で1%) ※新設ポイント |
| 特約店 | Vポイントアッププログラム 飲食店などで7%~20%還元 ※プラチナプリファード相当 | MUFGのポイント増対象店舗 飲食店などで最大20%還元 |
| 決済特典 | ・年間400万円利用:40,000pt ・年間700万円利用:110,000pt | 還元率0.5%?~1.6% (残高連動) |
| ラウンジ | プライオリティ・パス ※回数無制限、家族カードも可 SHARE LOUNGE SMBCパーク 栄 D’sラウンジトーキョー | 未定 |
| 海外旅行保険 | 最高1億円(利用付帯) ※選べる無料保険で変更可 | 未定 |
| クレカ積立特典(投信) | SBI証券:最大6.0%還元 ※決済額連動 | eスマート証券:最大7.0%還元 ※条件は未定 |
| 預金金利優遇 | なし | あり |
| 外貨自動積立での還元 | 4%還元 | なし |
| そのほか | Visa Infiniteの特典が利用可能 Visa公式 – Visa Infinite | リモートプレミアムアドバイザリー ステータスの家族承継など ※相続系のサービス充実 |
Olive Infinite
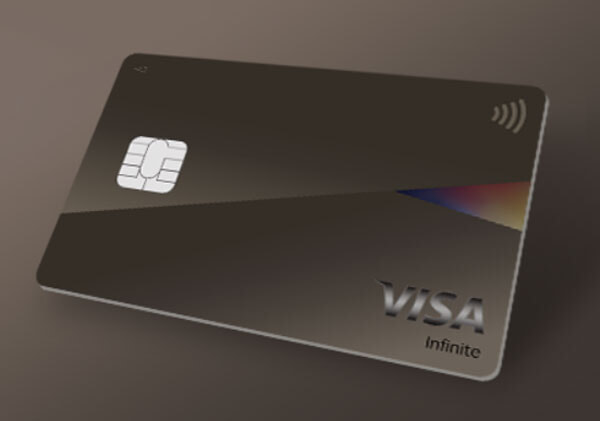
「Olive Infinite」を年会費無料にするには、三井住友銀行とSBI証券の合計で5,000万円が必要。
SBI証券で4,500万円、三井住友銀行で500万円、合計5,000万円など。
いずれの口座もミニマム500万円だが、三井住友銀行は「円普通預金」のみ対象なのがツラいところ。
500万円を投資にも回さず、キャッシュ・ポジションとして寝かせられる人が対象となってくる。
SBI証券の方は、株や投資信託、残高などを全て含む。
マイページの「My資産」の合計額が指標。
初年度の年会費は、契約月の最初の1回だけ資産条件をクリアすればOK。
A. Olive フレキシブルペイ の初年度年会費が無料ご契約月の基準日、またはご契約月の翌月基準日時点で、上記【2.(1) 資産条件】を満たした場合、初年度年会費は無料となります。
ただし2年目以降は、基準日(毎月8日)で資産条件を年間10回(10ヶ月)クリアしないと年会費無料にならない。
つまり1年の大半で、資金拘束されることになる。
年会費お支払い月から次回年会費お支払い月の前月までの各基準日(毎月8日)にもとづく計12回の判定のうち、【2.(1) 資産条件】を10回以上
一般的な配分で、年会費無料をミニマムでいく場合は以下。
- 初年度は、入会時に一度だけ、SBI証券=4,500万円、三井住友銀行=500万円(円普通預金)
- 2年目以降は、SBI証券=4,500万円、三井住友銀行=500万円(円普通預金)をキープ、更に年間100万円の決済が必要
どう考えても「円普通預金」というのが、チャームポイント(可愛らしいところ)。
Oliveはストロング・ポイントならぬ、ストロング・スタイルもある。
「Oliveフレキシブルペイ Visa Infinite」は1枚でクレジットモード、デビットモード、ポイント払いモードが使える。
上記の資産条件とは別にクレカの審査(クレジットモードの審査)があり、その審査に落ちるとクレカとしては使えない。
デビットモードやポイント払いモードでの利用のみとなり、クレカ向けの特典が使えないことになるが…
クレカの審査が落ちても、Olive Infiniteは強制発行まったナシ。
年会費無料になっても、クレカが使えないとなると、なかなかキッツいですね。
資産条件をクリアしてない場合は年会費もかかるので、年会費10万円のデビットカードになってしまう。
一方、Olive Infiniteは日本では珍しい「Visa Infiniteカード」となる。
Visa側の特典も色々と使えるので、そこら辺はいいですね。
Visa公式 – Visa Infinite
※他にはスルガ銀行の「Visa Infinite」(今は新規募集終了)
あと、プライオリティ・パスもつく。
もし資産条件を満たせるなら「年会費無料で回数制限なしのPP付きクレカ」という考え方もできる。
更に400万円決済なら「年会費無料でPP付き、還元率2%のクレカ」。700万円決済なら還元率2.57%。
ただまぁVポイントの2%が嬉しいか?というのも、ちょっとある。
クレカ積立「SBI証券:最大6.0%還元」については、決済額連動となる。
基本2%、決済額連動で+1~4%。ミニマムは3%還元。
- 年間300万円未満の利用: +1.0%
- 年間300万円以上の利用: +2.0%
- 年間500万円以上の利用: +3.0%
- 年間700万円以上の利用: +4.0%
クレカ積立は年間120万円が上限なので、3%還元の場合は3.6万ポイント/年ですね。
エムット Excellent Club
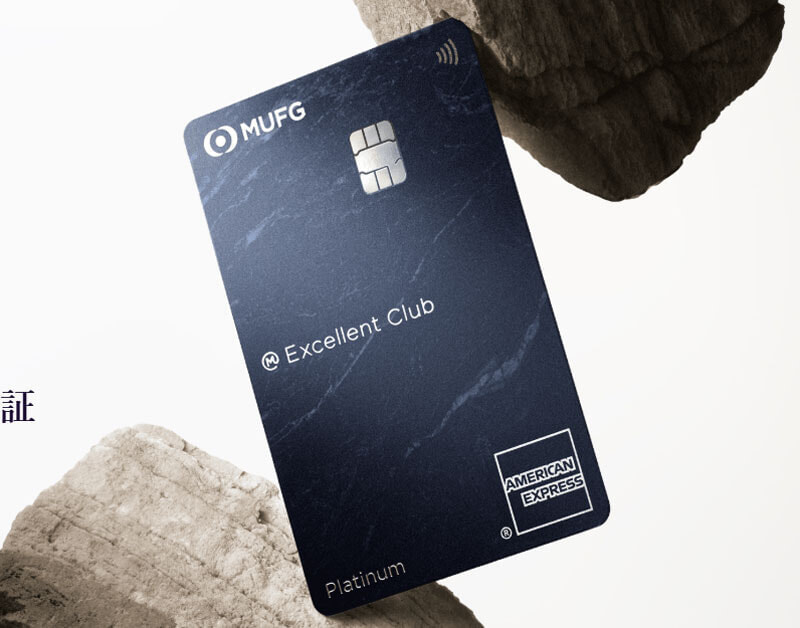
「エムット Excellent Club」の方は、ミニマム1,000万円から入れる。
- 資産運用残高=円普通預金や定期預金を含まない
- 金融資産残高=円普通預金などを含む
金額の小さい方の条件(資産運用残高)でみると、入会条件が1,000万円、維持条件が500万円。
基準日も半年毎と緩め。
スタート時は対象の金融機関が三菱UFJ銀行のみとなる。
そのため、さっきのミニマムルートでいうと、三菱UFJ銀行で投資信託(インデックス系とか)とか個人向け国債を1,000万円買って入会し、500万円キープすれば良いことになる。
いま知ったけど、銀行って投資信託も売ってるのね。
あと、順次eスマート証券とかも対応金融機関として追加されていくので、もうちょいハードルは下がりそうです。
クレカの「エムット Excellent Club カード プラチナ アメックス」は、MUFGアメックスと似たような感じになるのかな?
現時点では、詳細不明。
プライオリティ・パスとかも、付くのかな?
ポイントは、新設されるらしい。
グローバルポイントより使い勝手がよいと、いいんですけどね。
マイル交換レートとか。
どうでしょうね。
ほい。
そんな感じ。
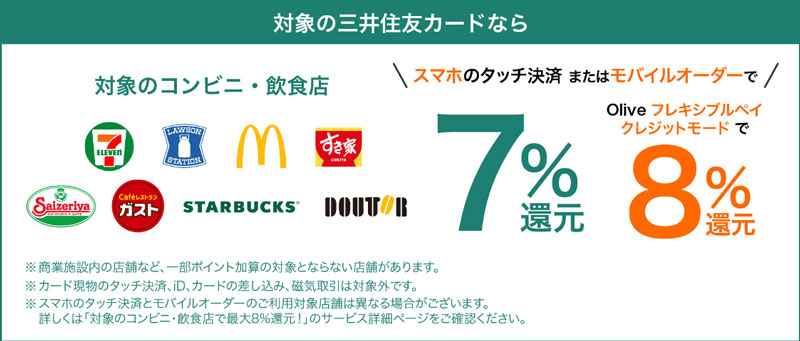
三菱UFJ銀行でインデックス投信をつみたて設定し、メインバンクプラスのログイン、つみたて、運用残高で毎月355pt(ポンタ)をほぼ自動でいただいております。エムット Excellent Clubの年会費無料の資産条件(1,000万円以上)まではまだまだかかりますが。。
どもども。
355pt/月は胸アツですね~。
三菱UFJを使ってるとなると、エムットの道が多少なりともみえてきますな。
自分は三菱UFJの投信商品はもってなくて、eスマート証券だけ「毎月100円積立」をしてますが…
現在1100円ですね。ガックシ(笑)
MUFGカードを作ったはいいけど普段ほぼ使わないので、死活監視というか、とりあえず100円クレカ積立だけ設定してて。
いつも有益な情報ありがとうございます。Vポイントは1P=1円としてカード積み立て用に使えます。ハイパー預金の項でもちょっと書きましたが、とにかく始めるまで最低2か月はみたほうがいいですね。PPが使用無制限ではありますが、レストランは使えない模様です。今のところ積み立ての6%還元するとのことですが、これはそのうち改悪されるんじゃないかと思ってます。
いささかトリッキーなところが1つあり、新生銀行ハイパー預金の残高はMy資産の合計残高(スイープ専用口座)には上がってくるのですが、この預金残高は年会費無料の判定には使えません。
https://qa.oliveconsulting.co.jp/faq/show/370?site_domain=default
1年だけお試しで一時的に一定資金をSBI証券に資金を寄せて、という場合には判定日にスイープさせないようにハイパー預金額を調整してから確実にSBI証券内の口座預り金としてMy資産に出てくるようにしないといけないというところがあります(またはハイパー預金を一時的に停止するかです)。しかもこのスイープ額を調整してから反映するのは2営業日後なんで要注意です。
どもども。
SBI証券の余力/スィープ元の新生銀行をカウントしようとすると、なかなかピーキーですね。。。
SBI証券側の余力が自動的に新生銀行側にいっちゃう、という。
そうなってくると、投資商品だけで4500万円があると、だいぶ楽にはなりそうですね。
なかなかの金額感になっちゃいますが。。。
通りすがり@マリオットライフタイムさん、有益な情報ありがとうございます。
「MY資産」の商品欄の「口座預かり(円)」と「スィープ専用銀行口座」の違いがよく理解できました。
商品購入用に準備した資金も資産として含まれるなら、自分にとおては、ありがたいです。
相続で、三井住友にかなりの現金を置いたらいろいろオススメがあって最推しはオリーブインフィニティでした
年会費無料で年100万使いならと勧められるまま申し込んだんですがクレジット審査落ち
そこまではまあ納得?はしてないのですが、
インフィニティカードは否応なく発行
会費10万の使えないデビットカードが残りました
いやいや不動産投資のポXジスキームじゃないんだから..
審査落ちたらもとの素オリーブに戻すでしょ
何やってんの🤮
目下問い合わせちゅう 埒あかん
いやいや…
どもども。
クレカの審査落ち、ほんと不便ですね。。。
もうちょい良い感じの手続きにならないのかな。
よほど審査に自信がある人だけ拾いたいという、一種の抑止力なのか。
だとしたら、三井住友側からオススメするのも変ですよね。
Kさん、有益な体験談ありがとうございます。
私は、質素倹約で資産を積み上げしている庶民なので、カード会社のお得意様ではなく、クレジット審査落ちは、じゅうぶんありです。Kさんが、お問い合せ中の「素オリーブ戻し」の体験もよければ、教えて頂けるとうれしいです。